استقر في يقين علماء الاقتصاد في السنوات الأخيرة أن القدرة على التحمل تمثل واحدا من أهم شروط التنمية المستدامة. ومع أن الاقتصاد العالمي يتعرض لصدمات وأزمات وكوارث، من صنع الإنسان مثل الحروب، أو من صنع الطبيعة مثل الزلازل والبراكين، من حين إلى آخر، لكنه في السنوات الأخيرة تعرض لموجات من الكوارث أكثر تكرارا من الناحية الزمنية، وأوسع انتشارا من الناحية الجغرافية، استمر تأثيرها لسنوات وليس لفترة قصيرة مؤقتة. من أهم تلك الكوارث التي نذكرها جائحة كورونا التي اجتاحت العالم كله، وحرب أوكرانيا التي وضعت أوروبا في مواجهة ضعفها الاستراتيجي، والحرب الأمريكية-الإسرائيلية على إيران التي سجلت أكبر أزمة إمدادات في أسواق الطاقة العالمية، وتسببت في توليد ضغوط متوالية أدت إلى عودة معدل التضخم العالمي للارتفاع، وسقوط أداء عدد كبير من اقتصادات العالم من النمو إلى الانكماش، مع ما يصاحب ذلك من نقص فرص العمل المتاحة وزيادة الفقر واتساع نطاق التباين الاقتصادي والاجتماعي في البلدان المختلفة. هذه الكوارث والأزمات وغيرها أصابت الاقتصاد العربي كما أصابت الاقتصاد العالمي، وتركت آثارها السلبية على اقتصادات الدول المتقدمة والنامية على السواء. لكننا عند قراءة تفاصيل تداعيات الصدمات والكوارث والأزمات نجد أن بعض الدول قد تنجو بتداعيات سلبية أقل من غيرها، بينما في حالات أخرى قد يصاب الاقتصاد بآثار سلبية ثقيلة تتسبب في زيادة الخلل المالي والتجاري والتكنولوجي وإعاقة جهود التنمية. هذا التباين في توزيع الآثار الاقتصادية للكوارث والأزمات يعكس مدى توفر القدرة على التحمل الاقتصادي، في الحالات التي تزيد فيها القدرة على التحمل يصاب الاقتصاد بأقل الأضرار، أما في الحالات التي تقل فيها يصاب الاقتصاد بتداعيات سلبية خطيرة. ومن هنا فإن سياسات التنمية المستدامة من الضروري أن تتضمن بناء مقومات الصلابة الاقتصادية والاجتماعية والبيئية التي تضمن القدرة على تحمل الصدمات المحتملة المتوقعة وغير المتوقعة وتجاوزها بأقل الأضرار.
مقومات الصلابة الاقتصادية
ترتبط الصلابة الاقتصادية بالمرونة والقدرة على التكيف وتقليل الخسائر البشرية والمادية وغير المادية في أوقات الصدمات والكوارث والأزمات. وهناك الكثير من المؤشرات الاقتصادية وغير الاقتصادية التي يمكن استخدامها لقياس النجاح في تخفيض التكلفة إلى أدنى حد ممكن، وتقييم مقدار النجاح أو التباين في القدرة على التكيف من خلال مقارنة أداء دولتين أو أكثر في الحالات التي تضرب فيها الكارثة أو الأزمة أكثر من دولة في آن واحد. وتتضمن أهم شروط الصلابة والقدرة على التحمل الركائز التالية: أولا الاستقرار الاقتصادي الكلي وتوفر هامش ملائم لحركة السياسة الاقتصادية من خلال توفر بدائل مختلفة للتعامل مع الموقف مع الحفاظ على مستوى منخفض من الدين، والسيطرة على التضخم، وتوفير سياسات مضادة للدورات الاقتصادية للتخفيف من آثار الانكماش الاقتصادي المفاجئ. وطبقا لدراسة أصدرها البنك الدولي فإن قدرة الاقتصاد أو المجتمع على تقليل الخسائر في الرفاه الاجتماعي نتيجة كارثة ذات حجم معين تعرف بمصطلح «المرونة». وفي سياق أهداف التنمية المستدامة لما بعد عام 2015، وأهداف التنمية المستدامة، تهدف العديد من المبادرات إلى تعريف وقياس المرونة على مستوى الدول من خلال مؤشرات مناسبة لقياس التقدم المحرز في تحسين المرونة في بلد معين، أو لمقارنة الدول ببعضها البعض للمساعدة في توجيه الموارد إلى حيث تشتد الحاجة إليها أو حيث تكون أكثر كفاءة. ومع ذلك، فإن تعقيد الآليات المعنية والتنوع الكبير بين الدول والأسر والكوارث يجعل تعريف مؤشر المرونة أمراً بالغ الصعوبة، وصعب القياس. لكن إذا أخذنا في الاعتبار تداعيات جائحة كورونا وحرب أوكرانيا والحرب الإيرانية فإن اختلاف قدرة الاقتصاد على التحمل من بلد إلى بلد تجسدت في مؤشرات بعضها قابل للقياس المادي، مثل ارتفاع تكلفة المعيشة، كما شهدنا في اضطرابات فرنسا الأخيرة، وفي زيادة الديون كما في الولايات المتحدة، والانكماش الاقتصادي كما في دول الخليج العربية، وفي زيادة حدة الفقر كما في الدول العربية النامية غير المصدرة للبترول، وفي زيادة العجز المالي وهبوط أسعار العملات واضطراب سلاسل الإمدادات. ويمكننا القول إن ارتفاع مستوى الصلابة والقدرة على التحمل يؤدي إلى تخفيض تكلفة الكوارث والأزمات على مستوى الجمهور والمؤسسات والدولة ككل. والعكس صحيح.
من الأسباب الرئيسية التي تؤدي إلى انخفاض القدرة على التحمل، ومن ثم انخفاض درجة المرونة الاقتصادية، انخفاض مستويات التنوع الاقتصادي، والوقوع في مصيدة الاعتماد على مصدر رئيسي واحد للدخل، مثل التخصص في زراعة محصول واحد أو صناعة واحدة أو التخصص في حلقة منخفضة من حلقات سلاسل الإنتاج، وكذلك تنخفض صلابة الاقتصاد في حال الاعتماد على سياسات مركزية تضع عملية صناعة القرار في يدي شخص واحد أو مؤسسة مركزية واحدة. ولذلك فإن الشروط الأولية التي تساعد على زيادة المرونة الاقتصادية ومن ثم زيادة القدرة على الصلابة تتضمن تنويع الاقتصاد، والقيادة المؤسسية المسؤولة، ووجود سياسة تنمية مستدامة تبدأ من أسفل إلى أعلى وليس العكس. ويتضمن التنوع الاقتصادي الاعتماد على مجموعة واسعة من الصناعات والشركاء التجاريين ومصادر الإيرادات بدلاً من قطاع مهيمن واحد (مثل النفط أو السياحة) ما يمنع الانهيار التام عند فشل سوق واحد. ويؤكد علماء الاقتصاد وخبراء السياسة الاقتصادية أن الاستراتيجية الصناعية يجب أن تحتل مكانة مركزية إذا أردنا تعزيز مرونة اقتصاداتنا الإقليمية. قد تشهد المناطق التي تركز على نطاق ضيق من الصناعات نموًا سريعًا، لكن هذا التخصص ينطوي على مخاطر كبيرة. في المقابل، يوفر التنويع الاقتصادي حماية أقوى ضد الاضطرابات. كما تتضمن شروط بناء اقتصاد مرن وجود سياسة اقتصادية قادرة على التكيف والتعلم الفوري في عالم متقلب، حيث يمكن للأزمات أن تقلب كل شيء رأسًا على عقب بين عشية وضحاها. وعلى ذلك فإن القدرة المؤسسية على التكيف السريع تجاه المتغيرات يعد أمرا بالغ الأهمية. ولكي تكون الإدارة المسؤولة مرنة حقا، يجب أن تكون المؤسسات- سواء كانت مجالس محلية أو هيئات وطنية – مستقرة ومرنة وممولة تمويلًا جيدًا. إن هذه الإدارة يجب أن توفر إطارًا موثوقًا به يحظى بثقة الناس، مع استعدادها لتغيير المسار عند ظهور تحديات جديدة. في هذا السياق فإن التوزيع اللامركزي للمسؤوليات يلعب دورًا كبيرا. فعندما تتمتع السلطات اللامركزية بصلاحية اتخاذ القرارات، يمكنها الاستجابة بشكل أسرع وتكييف إجراءاتها مع احتياجات مجتمعها. ويُظهر الانتعاش القوي لفرص العمل في مدينة مانشستر الكبرى بعد الأزمة المالية عام 2008 الذي كان مدفوعًا ببرنامج نقل صلاحيات واسعة إلى السلطات المحلية، قوة الحوكمة المحلية مقارنةً بالمناطق التي تفتقر إلى هذا النوع من الاستقلالية. وتؤكد الأدلة من جميع أنحاء العالم على النقطة نفسها: الحوكمة المحلية القوية ضرورية للمرونة الاقتصادية. ونحن نرى الآن في بريطانيا سياسة قوية تجاه اللامركزية تحركها خبرات التجربة في منطقة مانشستر الكبرى التي كان رئيس الوزراء الحالي آندي بيرنهام قائدا لها. وفي بريطانيا أيضا لاحظنا أن مدنا مثل لندن وأكسفورد وكامبريدج أظهرت قدرة أكبر على الصمود باستمرار، كما تجلى ذلك خلال الأزمة المالية لعام 2008 وجائحة كورونا، مستفيدةً من بنيتها الاقتصادية ومواردها المحلية.
تجربة البنك
الدولي في تونس
وضع البنك الدولي برنامجا لبناء قوة التحمل في الاقتصاد التونسي بدأ في آذار/مارس 2021 ويستمر حتى العام القادم 2027. وقد عدد البنك في دراسة عن بناء مقومات الصلابة والقدرة على التحمل في الاقتصاد التونسي في إقامة الركائز الضرورية على الوجه التالي: الركيزة الأولى: ضرورة وجود قطاع عام أكثر فعالية ومرونة يخدم المواطنين والقطاع الخاص. وتهدف هذه الركيزة إلى تحسين الحوكمة وتعزيز المرونة في إدارة تركز على المواطن وقطاع الأعمال. ويشمل ذلك تحسين إدارة الميزانية والمالية العامة، بالإضافة إلى رقمنة الخدمات لتوفير وصول أفضل إليها وزيادة المساءلة الاجتماعية. كما يُعدّ تعزيز قدرات القطاع العام على المستوى المحلي من خلال عمليات اللامركزية والإقليمية أمرا أساسيا لتقريب المواطنين من الحكومة، وضروريا لزيادة الثقة المؤسسية وتوسيع نطاق الخدمات. الركيزة الثانية هي بيئة مواتية للنمو الاقتصادي المستدام وخلق فرص العمل بقيادة القطاع الخاص. تهدف هذه الركيزة إلى تهيئة بيئة مواتية للنمو الاقتصادي المستدام وخلق فرص العمل بقيادة القطاع الخاص. ويتطلب ذلك معالجة العديد من المعوقات، بما في ذلك البيئة التنظيمية للأعمال وتحديث القطاع المالي. كما سيتم معالجة التفاوتات الإقليمية في تونس من خلال وجود شركات أكثر إنتاجية في المناطق التي لا يهيمن عليها القطاع الخاص تقليديًا. ويتطلب هذا بنية تحتية جديدة لتعزيز التواصل وخلق فرص اقتصادية جديدة في المناطق الأقل نموًا.
وتضمن مفهوم البنك الدولي عن شروط المرونة وزيادة صلابة الاقتصاد التونسي ضرورة تقديم خدمات اجتماعية مُحسّنة للمواطنين لتحقيق الإدماج الاجتماعي والاقتصادي والإقليمي. تهدف هذه الركيزة إلى تعزيز الإدماج الاجتماعي والاقتصادي والإقليمي من خلال توفير خدمات عالية الجودة لجميع المواطنين، كالصحة والتعليم والمياه والصرف الصحي وإدارة النفايات وخدمات التوظيف والحماية الاجتماعية والبرامج الاجتماعية. وترتبط هذه الركيزة ارتباطًا وثيقًا بالركيزتين السابقتين: فبينما تُسهم الركيزة الأولى (الرقمنة واللامركزية) في تقريب الخدمات من الفئات المهمشة، لا سيما في المناطق النائية، تدعم الركيزة الثانية (النمو الاقتصادي المستدام) خلق فرص عمل لتوفير فرص اقتصادية أفضل للفئات والمناطق المهمشة. وتُعزز الركيزة الثالثة هذه الجهود من خلال تمكين الوصول المتكافئ إلى هذه الفرص.
تباين تأثير التهديدات الجيوسياسية
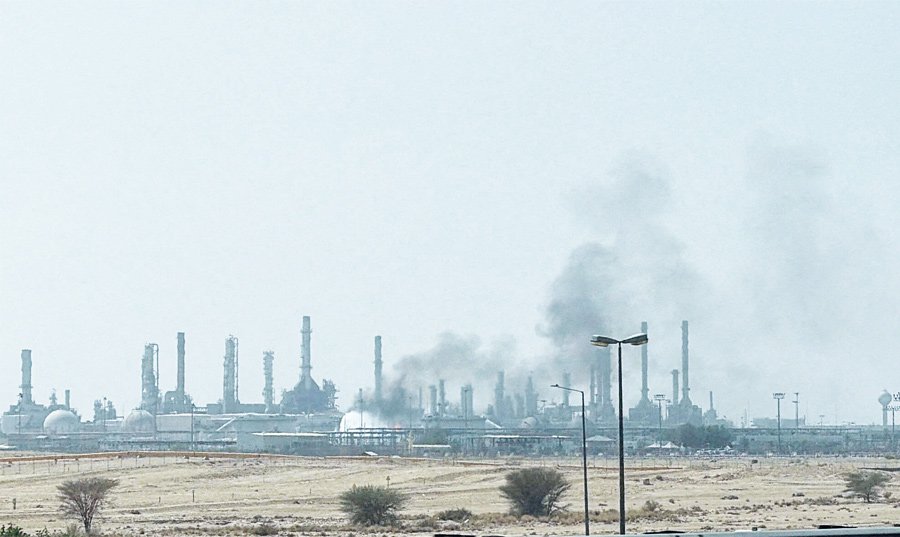
يقع اقتصاد الدول العربية تحت ضغوط ثلاثة تهديدات كبرى جيوسياسية هي تداعيات حرب اليمن، إغلاق مضيق هرمز، والحرب الإسرائيلية لإبادة الفلسطينيين. ومن الواضح أن قياس قدرة الاقتصاد على التحمل أظهرت وجود تباين في تطور الصراعات الجيوسياسية على النمو الاقتصادي الإقليمي. لقد كان وقع الصدمات الناتجة عن هذه التهديدات أشد كثيرا داخل منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، عبر اضطرابات حادة في الإنتاج وحجم الصادرات. وبالنسبة للبلدان المصدّرة للنفط والغاز التي تأثرت سلبا ً بإغلاق مضيق هرمز، فقد تُرجم تراجع حجٍم الصادرات إلى خسائر اقتصادية جسيمة. ومن المتوقع أن ينكمش إجمالي الناتج المحلي الإجمالي لدول مجلس التعاون الخليجي بنسبة 4.3 في المئة في عام 2026، في انكماش يماثل ما شهدته خلال جائحة كورونا «كوفيد». ومن المرجح أن ينكمش اقتصاد دولة قطر بنسبة 20.9 في المئة، في أضعف أداء له منذ أكثر من خمسة عقود. وفي كل من العراق وإيران، يتوقع البنك أن يتراجع إجمالي الناتج المحلي بنسبة 12.4 في المئة و7.7 في المئة على الترتيب. وفي المقابل، حافظت الاقتصادات المستوردة للنفط في المنطقة على قدر ملحوظ من الصمود، مع توقعات نمو تبلغ 4.3 في المئة في عام 2026، مقارنة ً بنحو 3.9 في المئة في عام 2025.
وانعكاسا لهذه المسارات المتباينة، يتوقع البنك انكماش الناتج الإقليمي على مستوى المنطقة بنسبة 2.1 في المئة في عام 2026، بعد توسع بنسبة 3.3 في المئة في عام 2025. في الوقت نفسه حذر صندوق النقد الدولي من أن استمرار الصراعات واضطرابات الطاقة والشحن يضع اقتصادات المنطقة أمام مرحلة حرجة، متوقعاً انكماش اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان بنسبة 1.3 في المئة في عام 2026، يليه توقع حدوث تعافٍ ونمو قوي بنسبة 6.6 في عام 2027، لكن هذا التوقع مشروط باستقرار الأوضاع الإقليمية، وهو شرط لا يبدو قابلا للتحقق حتى الآن. وقد أدت الاضطرابات في مضيق هرمز إلى تقليص إنتاج النفط والغاز وكميات التصدير. وترتبط خسائر الإنتاج الناجمة عن ذلك ارتباطا وثيقا بمدى اعتماد كل بلد على المضيق بوصفه منفذ التصدير الوحيد له. وقد سجلت البحرين والعراق والكويت وقطر، التي لا تتوفر لها سوى بدائل محدودة في الأجل القريب، أكبر حالات الانكماش في إجمالي الناتج المحلي. وفي المقابل، كانت سلطنة عُمان والمملكة العربية السعودية والإمارات أقل تأثرا نسبيا بفضل إمكانية الوصول إلى مسارات تصدير أخرى. ولا يقتصر تأثير الحرب على قطاع النفط والغاز، إذ أدى إلى تراجعات في قطاعات السياحة والطيران والخدمات اللوجستية وغيرها. وتؤدي المخاوف من اتساع رقعة الصراع واستهداف منشآت الطاقة أو ممرات الشحن الحيوية مثل مضيق هرمز الذي يمر عبره جزء كبير من النفط والغاز العالميين إلى تقلبات حادة في أسعار النفط وتأرجحها فوق مستويات المئة دولار. وفي حال استمرار الصدمات على ما هي عليه الآن، فإن التوقعات تذهب إلى بقاء أسعار النفط فوق حاجز 100 دولار للبرميل. ويؤدي ارتفاع تكاليف النقل والشحن إلى زيادة تضخٍم أسعار المواد الغذائية. وفي الوقت نفسه، تشهد بعض اقتصادات دول مجلس التعاون الخليجي فجوات كبيرة على نحو غير معتاد بين تضخم أسعار المواد الغذائية والتضخم الكلي، مما يعكس الاضطرابات في سلاسل إمداد المواد الغذائية وطرق التجارة. فعلى سبيل المثال، تجاوز معدل التضخم السنوي لأسعار المواد الغذائية في قطر 12 في المئة في حزيران/يونيو الماضي، في حين ظل معدل التضخم السنوي الكلي عند مستوى أعلى بقليل من 2 في المئة. وفي البحرين وسلطنة عُمان، تجاوز تضخم أسعار المواد الغذائية 7 في المئة مقارنة بنحو 3 في المئة للتضخم الكلي. ويفرض ارتفاع أسعار المواد الغذائية ضغوطا أكبر بصورة غير متناسبة على الاقتصادات الهشة والمتأثرة بالصراعات، حيث تنفق الأسر الفقيرة نسبة أكبر من دخلها على الاحتياجات الأساسية، في حين تعاني الحكومات من محدودية هوامش الأمان المتاحة في المالية العامة. وسيتحمل الناس الأكثر ضعفا أكثر الأعباء. وسيكون الناس في البلدان المنخفضة الدخل أكثر عرضة للمخاطر عند ارتفاع الأسعار، لأن الأغذية تمثل حوالي 36 في المئة من الاستهلاك في المتوسط، مقارنة بنسبة 20 في المئة في اقتصادات الأسواق الصاعدة و9 في المئة في الاقتصادات المتقدمة. ولا يجعل أي ارتفاع كبير في أسعار الأسمدة والأغذية مجرد مشكلة اقتصادية، بل مشكلة اجتماعية سياسية أيضا، ولا سيما في ظل محدودية موارد المالية العامة اللازمة لتخفيف آثارها.